



Биткойн-майнерите навлязоха в най-слабия период на доходност в историята на актива. Според BRN потенциалните дневни приходи са паднали под all-in себестойността, а периодите на изплащане на оборудването вече се простират отвъд текущия халвинг цикъл — дори въпреки лекото подобрение на ликвидността след резкия спад на пазара.
Под all-in себестойност се подразбира общите разходи за производство на един BTC. Това далеч надхвърля потреблението на електроенергия: включва амортизация на оборудването, хостинг, труд, поддръжка, охлаждане и капиталови разходи за модернизиране на оборудването във все по-конкурентна мрежа — по същество това е най-близкият еквивалент на „цената на производство“ на Bitcoin. Конкретните разходи варират за всеки оператор.
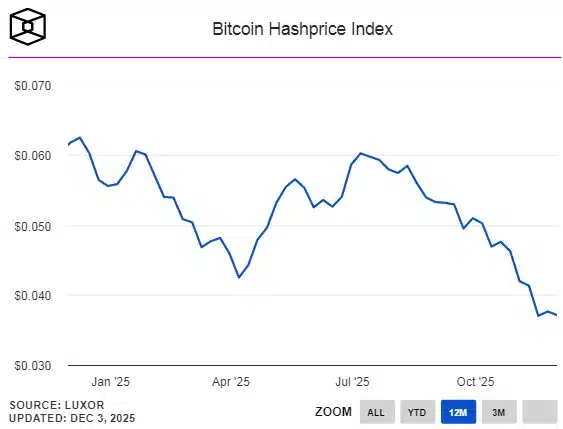
Очакваните дневни приходи на PH/s (hashprice) са паднали от приблизително $55 през третото тримесечие до около $35 в момента. Това е значително по-ниско от очакваната средна обща цена от $44 на PH/s дневно, която анализаторите използват, за да сравняват hashcost с hashprice. Този спад се случва, докато хешрейтът на мрежата остава близо до 1,1 ZHash. Списанието Miner Mag беше първото, което съобщи цифрата от $44, базирана на стандартизиран анализ на водещи публични майнери.
„Натискът е безпрецедентен. Периодите на изплащане надвишават 1000 дни — по-дълги от следващия халвинг. Рискът от капитулация на малките миньори нараства и всеки по-нататъшен спад под 85 000 долара може да предизвика принудителна разпродажба“ — отбеляза в писмо Тимъти Мисир, ръководител на изследванията в BRN.
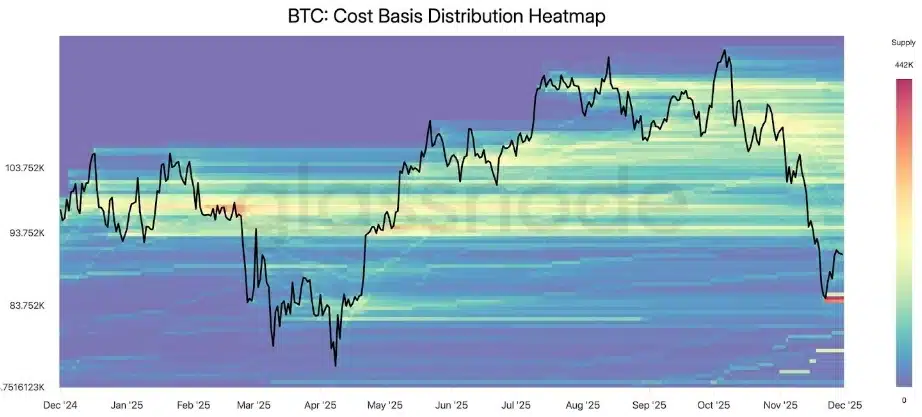
Натискът създава допълнителни рискове за пазара , който едва сега започва да се стабилизира след бруталната разпродажба по-рано през седмицата. Биткойнът се възстанови за кратко до 87 000 долара, но анализаторите казват, че на този ход му липсва подкрепа от миньорите, китовете или макро факторите — традиционни източници на по-устойчив растеж. Федералният резерв официално завърши QT, инжектирайки 13,5 милиарда долара в банковата система — втората по големина подобна инжекция от пандемията през 2020 г. Такива събития обикновено стимулират рисковите активи, но слабата реакция на крипто пазара демонстрира постоянни уязвимости.
Макроикономическите данни също бяха слаби. Индексът ISM Manufacturing PMI се оказа под очакванията на 48,2, продължавайки спада и подчертавайки слабото промишлено търсене. Златото и среброто се представиха значително по-добре от пазара тази година, като се повишиха съответно с 60% и 102%, докато биткойнът се понижи с 10% на годишна база, което подчертава по-широката ротация към защитените твърди активи.
 Всичко важно от света на технологиите, директно в пощата ти.
С абонирането приемате нашите Условия и Политика за поверителност. Може да се отпишете с един клик по всяко време.
Коментирайте статията в нашите Форуми. За да научите първи най-важното, харесайте страницата ни във Facebook, и ни последвайте в Google Новини, TikTok, Telegram и Viber или изтеглете приложението на Kaldata.com за Android, iPhone, Huawei, Google Chrome, Microsoft Edge и Opera!
