


В момента индустрия за изкуствен интелект зависи от два фактора: AI ускорителите на Nvidia и парите назаем. Самата Nvidia действа като инвеститор за купувачите на нейните продукти, като си осигурява високи продажби – клиентите вземат заеми, обезпечени с нейните AI ускорители.
Но ако едно звено от веригата отпадне, цялата схема с много участници може да се срине, а ехото от срива да се разнесе из световния финансов пазар, предупреждава The Verge.
Nvidia инвестира много в изкуствения интелект – само през тази година е компанията вложила средства в над 70 компании от този бранш. Сред всички тях се откроява една важна категория – „нео-облачните“ решения като CoreWeave. Това е затънала в дългове компания, чиито акции се търгуват публично и съществува въз основа на предположението, че технологичната индустрия ще продължи да изгражда центрове за данни. За своите центрове за данни CoreWeave и компаниите като нея вземат заеми срещу ускорители, като използват същите тези ускорители като обезпечение – в този процес Nvidia превръща всеки 1 долар инвестиция в 5 долара продажби. Тази схема е от полза преди всичко за самата Nvidia, но едва ли за всички останали на пазара.
Важен въпрос е фактът, че AI ускорителите се амортизират с течение на времето и е важно да се разбере дали те губят стойността си толкова бързо, че тези заеми да се окажат абсурдни. Nvidia има интерес да запази тази индустрия жива възможно най-дълго по същата причина – тя има своя хардуер като обезпечение. Обратното също е вярно: ако нещо се обърка в бизнеса на Nvidia, това ще доведе до проблеми за цялата индустрия на изкуствен интелект. И колкото по-бързо конкурентите на Nvidia надигат глава, толкова по-бързо наближава този неприятен момент.
Има няколко начина, по които кредиторите да се опитат да намалят рисковете, като например да ги заложат в лихвения процент.
Например, CoreWeave получи първия си заем през 2023 година, а през третото тримесечие на тази година лихвеният му процент – който е плаващ – беше 14%. Друг начин е да се поиска висок процент на обезпечението спрямо заема – това съотношение се изразява чрез коефициента LTV (Loan-to-Value). Например, ако човек купува къща на заем за 500 000 долара, той трябва да плати първоначална вноска: ако тя е 20%, по заема остават 400 000 долара, а LTV е 80%. Коефициентът LTV при заема срещу AI ускорители варира в широки граници в зависимост от срока на заема, доверието в управлението на компанията и други фактори, свързани с договора.
За някои компании той е 50%, а за други може да достигне 110%. Заемите, обезпечени с ускорители са много търсени – в повечето случаи става въпрос за AI ускорители на Nvidia и това засилва позицията на компанията на пазара. Ако дадена компания иска да закупи AI ускорители, тя може да получи финансиране за тях на по-ниска цена, като заложи самите AI ускорители, които са високоликвидни. Целесъобразността на такива заеми остава под въпрос, тъй като не е ясно колко бързо се обезценяват AI ускорителите – предполага се, че това става много бързо. Компанията би могла да отдаде ресурсите на Microsoft под наем, но може да се наложи да го направи втори и трети път, за да си възвърне инвестицията. При това не е ясно колко голям ще бъде вторичният или третичният пазар за по-старите AI ускорители.
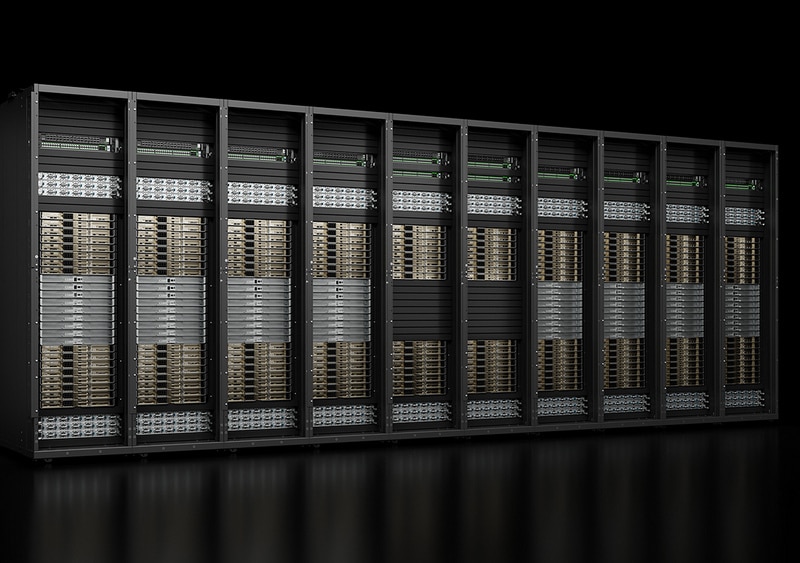
Не е лесно да се определи колко струват AI ускорителите и колко дълго ще работят.
В документите на CoreWeave се посочва, че сумата, която дадена компания може да заеме, зависи от цената на AI ускорителите, а с намаляването на цената им ще намалее и размерът на заемите. Но цената е фиксирана и ако AI ускорителите поевтинеят по-бързо от предвиденото, ще трябва да се вземат нови заеми. Големите оператори на облачни услуги от мащаба на Google, Meta, Microsoft, Oracle и Amazon могат да отпишат част от дълга без значителни загуби, тъй като имат други направления на дейност. Необлагодетелстваните нямат такава възможност.
Ако една малка компания изпадне в неплатежоспособност, пазарът няма да се срине: повечето клиенти ще могат да продължат да работят със софтуера на големите играчи – междувременно банките ще конфискуват AI ускорителите и ще ги продадат на безценица, но това ще бъде двоен удар за Nvidia: евтините остарели AI ускорители ще залеят пазара, а броят на клиентите на компанията ще намалее. Но ако няколко компании фалират едновременно, проблемите могат да бъдат сериозни.
Друг проблем на пазара на AI, основаващ се на заеми е изкривяването на оценките на риска поради конкуренцията.
Ако разглеждаме заема като абстрактен финансов продукт, на пазара се формира конкуренция. Ако на първоначалния етап едно необичайно предприятие получи заем при 15% и лихвата е изчислена, като се отчитат рисковете, то с течение на времето тази лихва намалява, тъй като възниква конкуренция между кредиторите и оценката на риска отива на заден план – отпускат се заеми при 13%, 12,5% и по-ниски лихви, и то без реално да се отчитат рисковете за кредиторите.
Индустрията на изкуствения интелект изисква огромни разходи: анализаторите смятат, че до края на 2028 година само за центрове за данни ще бъдат похарчени 3 трилиона долара. Делът на заемите срещу AI ускорители е сравнително малък в сравнение с обема на облигациите, емитирани от технологичните гиганти, но проблемите в този сегмент могат да засегнат кредитирането на големите играчи – технологичният сектор вече е натрупал повече дълг, отколкото по време на дотком балона в края на 90-те години.
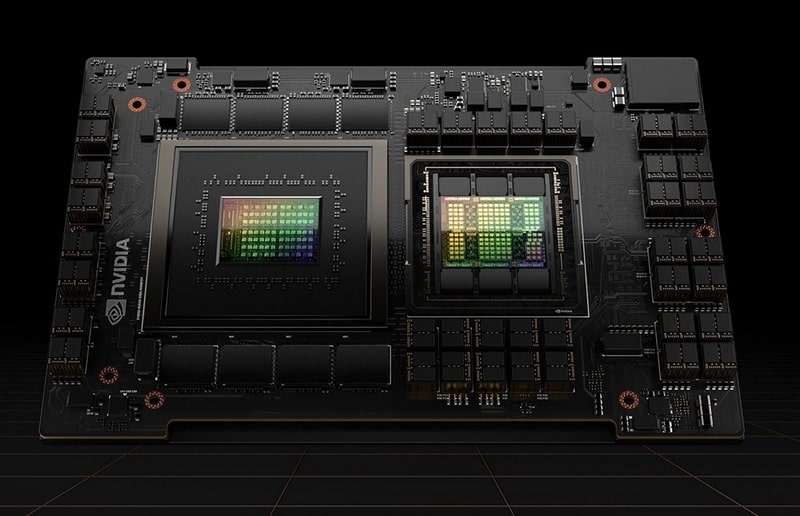
Частното кредитиране е по-рисково от банковото, с по-високи лихвени проценти и по-дълъг матуритет. Във времена на финансови затруднения компаниите могат да вземат и двата вида кредити, което означава, че частният дълг косвено засяга банките. Ако дадено дружество вземе и двата вида кредити, то има по-висок риск от неизпълнение, и именно в тази връзка между частните кредитори и банките – компаниите от сектора на изкуствения интелект.
По времето на дотком бума през 90-те години на миналия век еуфорията на инвеститорите беше изцяло свързана с акциите, а тези, които инвестираха в обещаващи компании, които впоследствие фалираха, пострадаха най-много.
В случая с индустрията на изкуствения интелект последствията могат да бъдат по-тежки. През първата половина на тази година около половината от ръста на БВП на САЩ се дължи на инвестиции в предприятия, свързани с AI. смята се, че без изкуствения интелект американската икономика вече щеше да е изпаднала в рецесия – и именно в такъв случай AI се превръща в заплаха при влошаване на ситуацията с разходите. Уязвимостта на сектора на изкуствения интелект се дължи на взаимовръзката между всички участници в него, като Nvidia е в центъра на екосистемата.
Същността на дебата за амортизацията на AI ускорителите е дали те трябва да бъдат експлоатирани след три или повече години. С новите чипове един оператор на център за данни може да обслужва повече клиенти, но те консумират и повече енергия. До 2028 година се очаква новите центрове за данни да се нуждаят от допълнителен капацитет от 44 гигавата (GW), но дотогава в експлоатация ще бъдат само 25 GW от новия капацитет – може би този фактор ще удължи живота на по-старите AI ускорители. Докато пазарът съществува в сегашния си вид, няма проблеми, но когато се появи риск за цялата индустрия, кредиторите веднага се сблъскват с трудности.
През 2022 година на майнърите на криптовалути бяха отпуснати заеми, обезпечени с оборудване, а кредиторите се оказаха заложници на оборудването, което внезапно се обезцени с 85% поради срива на биткойна. До януари 2023 година вторичният пазар на оборудване за добив беше толкова наситен, че кредиторите трябваше сами да добиват криптовалута.
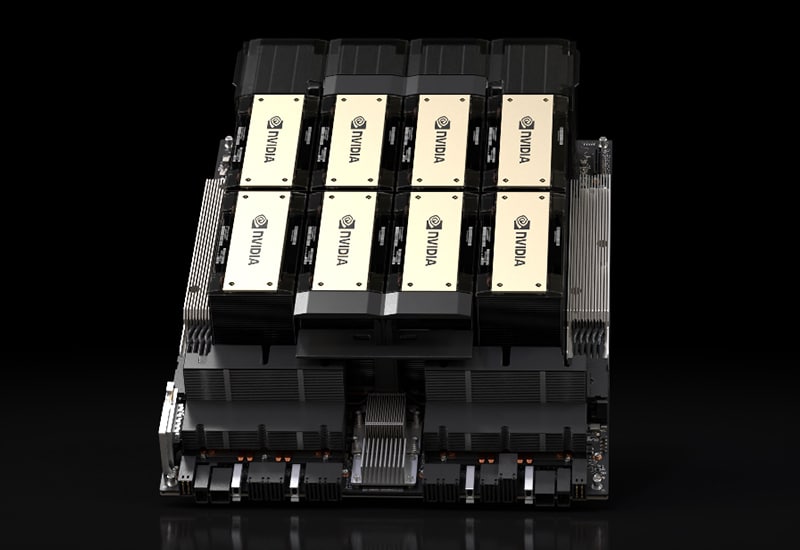
Подобно нещо може да се случи и със заемите, обезпечени с AI ускорители. Ситуацията обаче е малко по-различна. Майнърите са имали дълг от „само“ 4 млрд. долара, заемите са били отпуснати от частни компании, докато дълговете на AI са свързани с конвенционални банки.
Когато добивът на биткойн се срина, Nvidia имаше над 1 млрд. долара запаси от продукти, тъй като компанията увеличи производството, за да отговори на търсенето, и в резултат на това забави пускането на нови графични процесори. Нетната печалба на Nvidia през финансовата година, приключваща на 29 януари 2023 година спадна с 55% на годишна база. Въпреки това в края на ноември 2022 година OpenAI представи ChatGPT, с което даде старт на надпреварата в областта на изкуствения интелект, а година по-късно нетната печалба на Nvidia скочи седем пъти.
Бизнесът на компанията се промени. От началото на пандемията през 2020 година се наблюдава развитие на сегмента на центровете за данни, а Nvidia участва в този процес, прехвърляйки се предимно от централни към графични процесори. AI ускорителите са взаимозаменяеми: ако даден оператор на неооблак излезе от бизнеса, неговото съоръжение може да бъде пренасочено, така че технологичните гиганти са по-малко загрижени за прекомерното изграждане на центрове за данни, отколкото техните конкуренти. А ако се изгради твърде много изчислителна мощност за AI, големите играчи могат просто да спрат разходите за нея за няколко години и да използват обектите за други цели.
Но Nvidia има силен стимул да поддържа своите партньори от типа „необлак“ на повърхността. Тя е инвеститор в няколко такива играчи и ако те продължат да работят, компанията продължава да реализира печалби – в екстремни случаи тя може да се намеси и да спаси няколко компании и дори цялата индустрия, както направи с IPO-то на CoreWeave. В този смисъл въпросът за амортизацията не е от решаващо значение: ако компания като CoreWeave трябва да реализира огромни загуби или да обслужва заеми с допълнителен капитал, Nvidia може да помогне. Тя обаче ще бъде безсилна, ако конкурентният натиск се засили.
Приходите на Nvidia са силно концентрирани. По време на последния си финансов отчет компанията призна, че само двама клиенти са съставлявали съответно 21 и 13% от приходите ѝ през първите девет месеца на фискалната 2026 година.
Като укрепва клиентската си база чрез необлаци, Nvidia печели влияние върху големите клиенти. Тези големи клиенти обаче са започнали да произвеждат свои собствени чипове. Докато графичните процесори на Nvidia могат да се използват за различни приложения, TPU на Google са предназначени изключително за изкуствен интелект. Пробивният модел Gemini 3 на компанията се обучава само на TPU. Тези чипове, макар и с тясно предназначение консумират по-малко енергия при извършването на подобни операции и това се превръща в сигнал за останалите участници на пазара. Ето защо сделките на Google с Anthropic, Salesforce, Midjourney и Safe Superintelligence, както и слуховете за споразумение с Meta са толкова важни. Всеки, който купува или дори само заплашва да премине към TPU, получава възможност да договори отстъпка с Nvidia. Смята се, че OpenAI е намалила общите разходи за притежание на AI ускорители Nvidia с 30%, без дори да е започналa преход към TPU.
В случая на CoreWeave това не е толкова просто – тя има договори, които гарантират определен размер на приходите, тъй като клиенти като Microsoft и Nvidia са очевидно платежоспособни, а кредиторите са доволни от това. Nvidia има договор с CoreWeave за отдаване на лизинг на чипове собствено производство и това се възприема като мярка за подкрепа, тъй като компанията не разкрива подробности за тези споразумения във финансовите си отчети – анализаторите ги характеризират като „застраховка“. Ако включим предвидените в бюджета на Nvidia разходи за облачни услуги в размер на 26 млрд. долара, маржовете на компанията спадат от 72% на 68%, а печалбата на акция – от 6,28 на 5,98 долара.
Така че Nvidia може би вече започва да спасява компаниите, занимаващи се с неоклауди, въпреки че интересите им често са в противоречие: ако компанията започне да пуска нови AI ускорители всяка година, старите се амортизират по-бързо, а с това спада и кредитоспособността на неооблаците. От друга страна, тези компании са полезни не само за самата Nvidia – те намаляват капиталовите разходи на гиганти като Microsoft и Google, които ползват услугите им, като плащат малка надценка за електричество и наем. Иронията е в това, че неооблаците трябва постоянно да се обновяват, за да останат актуални и да продължат да купуват от Nvidia, но това не може да продължи вечно, посочват анализаторите.
Междувременно не само Google разработва свои собствени AI ускорители. Това прави и Amazon, която вече се опитва да постигне споразумение с OpenAI, Microsoft, Metа и дори самата OpenAI започна да работи в тази посока. Broadcom стои зад редица от тези проекти. Huawei, ByteDance и Alibaba разработват свое собствено оборудване в Китай. AMD aктивно набира скорост, която възнамерява до 2027 гoдина да увеличи производителността на своите продукти до нивото на тези на Nvidia. Всички тези играчи са готови да актуализират решенията си ежегодно, което е изключително неблагоприятно за необлаките. С нарастването на конкуренцията на Nvidia остават все по-малко ресурси за поддръжка на тази екосистема.
Сривът може да настъпи в резултат на фалита дори на един малък играч, посочват анализаторите.
Всички във веригата са твърде взаимосвързани. Дори ако една малка компания фалира и някой на по-високо място в йерархията е принуден да признае загубите – дори гигант от мащаба на Microsoft, който изведнъж има в баланса си нежелан дълг от да речем 20 милиарда долара. Размерът и броят на фалиралите играчи ще определят степента на щетите за индустрията. Много малки неооблачни платформи могат да изчезнат утре, без никой да забележи, но масовото им изчезване може да предизвика подозрения. Ако фалират по-големи компании, това може да разпространи страх в индустрията – дори и без сериозни системни проблеми, инвеститорите могат да напуснат.
Възможни са и други сценарии. Пазарът може да се преориентира към услуги за инференциране, т.е. по-скоро за работа, отколкото за обучение на големи езикови модели. Или големите технологични компании могат да решат, че вече не се нуждаят от нови изчислителни ресурси. Или ще има друга технологична революция и размерът на перспективните модели ще се свие. Или пък най-популярните продукти ще бъдат произвеждани не от Nvidia, а от нейните конкуренти. Или отворените AI модели ще станат достатъчно качествени и играчи като OpenAI ще останат на заден план. Но във всеки случай пазарът ще бъде залят с центрове за данни.
На финансовия пазар това ще доведе до проблеми за частните кредитори, управителите на парични средства за университети, пенсионните фондове, семейните офиси, хедж фондовете и даренията, както и до проблеми за банките, които са се гмурнали дълбоко в индустрията на AI. Проблемът е, че някои аспекти на тази ситуация повтарят кризата от 2008 година. Единственият въпрос е кога всичко ще се срине и какво ще се случи след това.
 Всичко важно от света на технологиите, директно в пощата ти.
С абонирането приемате нашите Условия и Политика за поверителност. Може да се отпишете с един клик по всяко време.
Коментирайте статията в нашите Форуми. За да научите първи най-важното, харесайте страницата ни във Facebook, и ни последвайте в Google Новини, TikTok, Telegram и Viber или изтеглете приложението на Kaldata.com за Android, iPhone, Huawei, Google Chrome, Microsoft Edge и Opera!
