


Плащаме с карта почти без да я поглеждаме – поставяме я на терминала, чуваме познатият звук и продължаваме напред. Изглежда, че в този ритуал няма нищо сложно: пластмасов правоъгълник, няколко цифри и магнитна лента. Но зад мигащия терминал се крие епоха на технологични пробиви, маркетингови начинания и истински битови драми.
Кога и как започна всичко: Кредит за чиста репутация
Истинският тласък на света на безналичните плащания обаче идва от един съвсем прозаичен случай. На 28 февруари 1949 година нюйоркският бизнесмен Франк Макнамара вечерял в престижния ресторант „Major’s Cabin Grill“. Когато сервитьорът донесъл сметката, Макнамара открил, че е забравил портфейла си. Положението било спасено от съпругата му, но чувството на срам било толкова силно, че бизнесменът решил: това не бива да се повтаря нито на него, нито на когото и да било друг. Заедно с адвоката Ралф Шнайдер и бизнес партньора Матюс Саймън той основава Diner’s Club – клуб за карти за ресторанти.
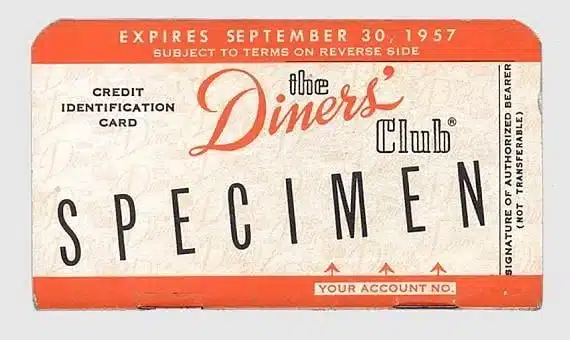
Първата карта Diner’s била изработена от тежък картон и позволявала да се плати за вечеря „на кредит“ в 27 обекта в Ню Йорк. Отчетният период продължавал един месец: клубът плащал сметката, а клиентът изпращал плик с дължимата сума. През 1951 година притежателите на карти вече били над 20 000 души – идеята „да вечеряш, без да носиш пари в брой“ била заразителна. Интересно е, че Макнамара веднага въвежда 3-процентна комисиона и именно този процент десетилетия по-късно се превръща в обичайната ставка за използването на услугата.
Истинският тласък на света на безналичните плащания обаче идва от един съвсем прозаичен случай. На 28 февруари 1949 г. нюйоркският бизнесмен Франк Макнамара вечеря в престижния ресторант „Major’s Cabin Grill“. Когато сервитьорът донесъл сметката, Макнамара открил, че е забравил портфейла си. Положението било спасено от съпругата му, но чувството на срам било толкова силно, че бизнесменът решил: това не бива да се повтаря нито на него, нито на когото и да било друг. Заедно с адвоката Ралф Шнайдер и бизнес партньора Матюс Саймън той основава Diner’s Club – клуб за доверителни карти за ресторанти.
Мащабният експеримент на BankAmericard: милиони пликове, десетки съдебни дела
През 1958 година маркетинг директорът на Bank of America в Сан Франциско, енергичният Джоузеф Уилямс, стартира операция „Drop“ – изпращане на 60 000 кредитни карти BankAmericard на случайни жители на града. Пликът съдържаше пластика, която вече имаше одобрен кредитен лимит по сметката – просто го отворете и отидете да пазарувате. Компанията подценява едно нещо: и измамниците получават пликове. Година по-късно банката се сблъсква с лавина от просрочия и усмивката на измамниците, но маркетинговият ефект беше постигнат – цяла Америка говореше за „революцията на картите“.
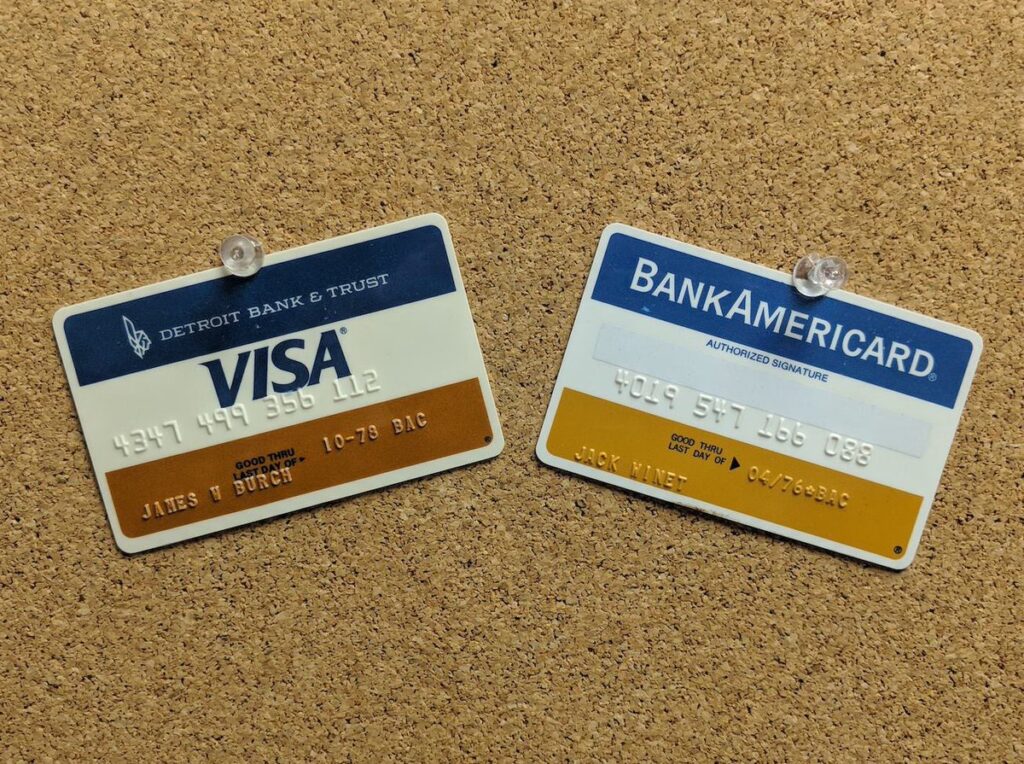
BankAmericard се развива чрез сливане на малки банки и създаване на инфраструктура за обработка на данни. През 1976 година марката променя името си на Visa, като подчертава идеята за световна „виза“ за парите. Почти успоредно с това, през 1966 година конкурентите организират асоциацията Interbank Master Charge, която по-късно се превръща в Mastercard. Така се ражда световният дуопол, познат на всеки.
Как магнитната лента се наложи благодарение на желязото
Дълго време данните за картодържателя се отпечатвали с изпъкнал шрифт – касиерът поставял картата в ръчен плъзгач. Процедурата била бавна и водила до грешки. През 1960 година инженерът на IBM Форест Пари предлага да се използва магнитна лента, подобна на тази, използвана в записващите устройства. Лентата трябваше да бъде здраво прикрепена към поливинилхлоридна заготовка. Лепилото разтопявало пластмасата, а лентата се набръчквала. Пари се прибрал вкъщи и се оплакал на съпругата си. Госпожа Пари, виждайки мъките на съпруга си, взела домакинска ютия и „залепила“ лентата към картата – тя била равна. Така се ражда технология, която оцелява пет десетилетия.
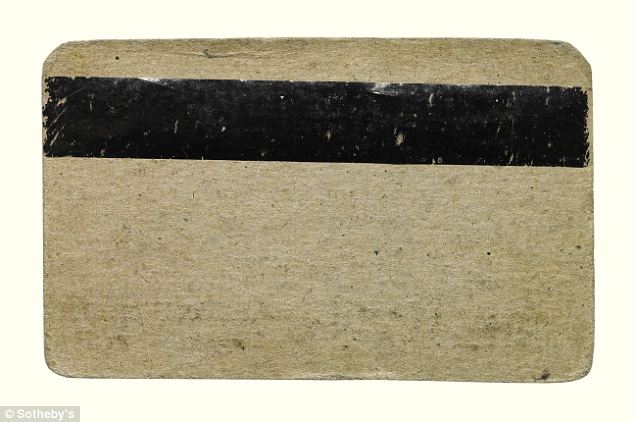
В магнитната лента (ISO 7811) се съхраняват три вида данни, включващи номера на картата (PAN), името на картодържателя и CRC сума. През 70-те години на миналия век търговците на дребно поставят моторизирани четци, а IBM поставя първите онлайн терминали, които свързват магазина директно с банката. За първи път оторизацията става въпрос на секунди, а не на хартиени разписки.
Смарт карти и френска криптография
Въпреки удобството си магнитната лента е лесна за копиране – достатъчно е да се използва скимиращо устройство за данни. В средата на 70-те години на 20-ти век френският самоук инженер Ролан Морено предлага в картата да се имплантира микропроцесор. Първите образци на карти с чип с памет са тествани от банката Société Générale, но пробивът идва, когато идеята обединява трима конкуренти: Europay, Mastercard и Visa. Така се ражда стандартът EMV.
Чипът извършва криптографско изчисление: за всяка трансакция се генерира еднократен ARQC код, който е безсмислен за прихващане – при следващото плащане ще има друг. Европа внедрява чиповете по-активно от САЩ: в началото на 2000 година физическото скимиране на банкомати почти изчезна, а концепцията с ръчни клонинги се превърна в исторически анекдот.
От рутинно плащане до микросекундно чудо: Какво прави картата, докато терминалът мига
Отвън процесът на плащане изглежда като миг. В действителност за 300-500 милисекунди се извършва сложна верига от събития:
- Четене на данни. Терминалът активира NFC антената или контактните щифтове, изисква идентификатор на приложението (AID) и инициира командата GENERATE AC. Чипът връща криптограма и заявка за оторизация.
- Предаване чрез придобиване. ПОС терминалът пакетира данните в съобщение ISO-8583 и го изпраща по защитен канал до акцептиращата институция – банката, обслужваща магазина.
- Платежна система. Visa или Mastercard действа като диспечер на трафика: тя декриптира ключово поле 35, идентифицира банката издател чрез BIN и насочва заявката. Успоредно с това се дава възможност за борба с измамите.
- Емитент. Банката на титуляра проверява наличното салдо, дневните лимити, историята на съмнителните трансакции. Ако всичко е наред, тя генерира отговор за оторизация и криптограма TC или ARQC.
- Верига от отговори. Одобрението се връща по същия път, терминалът показва OK и касиерът издава касова бележка. Реалното прехвърляне на пари (клиринг + сетълмент) се извършва късно през нощта в клиринговите центрове на платежната система и се нарича сетълмент.
Безконтактни устройства и токенизация: когато картата се крие в часовника
Mastercard пуска първата масова „безконтактна карта“ още през 1997 година. (експериментът PayPass в Subway), но експлозията настъпва с появата на смартфоните. Apple Pay (2014 година) и Google Pay (2015 година) превърнаха телефона в прокси устройство: на сървъра се генерира DPAN токен, който се вмъква на мястото на PAN. Дори ако нападателят вземе DPAN, няма как да го използва без конкретен iPhone: обвързването със „свещения“ елемент Secure Enclave и биометричните данни прави фалшифицирането безсмислено.
Карта без номер на лицевата страна: модата на прозрачната пластмаса
Най-новата тенденция в дизайна са картите с „прозрачно“ лице, на които няма номер. Всички данни са скрити на гърба или само в мобилната банка. Идеята е проста: незабележима снимка или изгубена карта не разкрива нито номера, нито датата на валидност, нито CVV. Този формат вече се предлага от няколко руски и европейски финтех банки.
Бъдещето на „парчето пластмаса“
Футуролозите обичат да погребват банковата карта, но статистиката е упорита: според доклад на Nilson през 2024 година светът е извършил 421 милиарда трансакции само с карта. Да, пластмасовият правоъгълник се е пренесъл в смартфони, пръстени и ключове за коли, но неговите протоколи и правила остават основа. Следващата вълна е обявена в пресечната точка на биометрията и криптографията: карти със сензор за пръстови отпечатъци на самия чип и динамичен CVV, който се променя на всеки четири часа.
В крайна сметка: защо е добре да знаете историята на картата си
Разбирането на механиката на вашата карта е като четенето на готварска книга преди вечеря: не е задължително, но прави процеса по-информиран. Спомняйки си смущението на Франк Макнамара, осъзнаваме, че технологичният прогрес често започва с едно обикновено човешко „O, забравих си портфейла“.
Следващият път, когато насочите картата си към терминала, имайте предвид тази 76-годишна верига: от ресторанта на 52-ра улица до безжичната NFC микросекунда. Зад такъв кратък „връх“ все още се крие дълга, класическа симфония от инженерство, криптография и банално удобство.
 Всичко важно от света на технологиите, директно в пощата ти.
С абонирането приемате нашите Условия и Политика за поверителност. Може да се отпишете с един клик по всяко време.
Коментирайте статията в нашите Форуми. За да научите първи най-важното, харесайте страницата ни във Facebook, и ни последвайте в Google Новини, TikTok, Telegram и Viber или изтеглете приложението на Kaldata.com за Android, iPhone, Huawei, Google Chrome, Microsoft Edge и Opera!
