



Според TrendForce пазарът на NAND памет е бил подложен на натиск през четвъртото тримесечие на миналата година, тъй като производителите на компютри и смартфони са продължили да се опитват да оптимизират складовите си наличности. Средните цени на флаш паметта са се понижили с 4% последователно през последното тримесечие, а обемът на доставките е спаднал с 2%. Това доведе до спад на приходите на пазарните участници с 6,2 % до 16,52 млрд. долара.
Първото тримесечие традиционно е слаб сезон за пазара на полупроводникови памети и тази година не прави изключение, дори когато производителите се опитват все повече да намалят доставките на своите продукти. Попълването на складовите наличности се забави на повечето ключови пазари, включително в сегмента на сървърите. В края на първото тримесечие приходите на доставчиците на флаш памет може да спаднат с 20% последователно. Ако всичко върви по план, за възстановяване на пазара на NAND памет ще може да се говори едва след втората половина на тази година.
Лидер на пазара на NAND остава Samsung Electronics, който през последното тримесечие намали последователно приходите си с 9,7% до 5,6 млрд. долара, главно заради сегмента на потребителската електроника.
Занапред компанията планира да се съсредоточи върху популяризирането на SSD в корпоративния сектор. Във всеки случай Samsung все още контролира 33,9 % от световния пазар на NAND.
На второ място се класира SK Group, която съчетава класическия бизнес на SK hynix с активи, придобити от Intel, които сега се предлагат на пазара под марката Solidigm. Надеждите за ръст на доставките през последното тримесечие за този доставчик не се оправдаха, в резултат на което приходите спаднаха с 6,6% последователно до 3,39 млрд. долара. Приоритетът на SK Group e да обслужва нуждите на сегмента на инфраструктурата за изкуствен интелект.
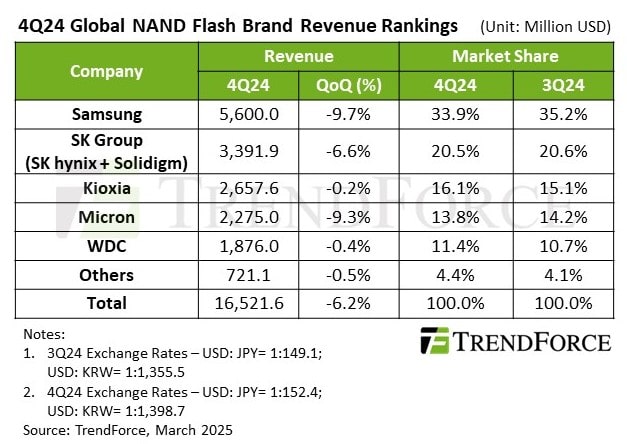
Kioxia, която е на трето място показа относителна стабилност в края на четвъртото тримесечие, тъй като неуспехите в сегмента на персоналните компютри и смартфоните бяха компенсирани от силното търсене на SSD дискове за корпоративни клиенти. Приходите на компанията за периода намаляха последователно само с 0,2% до 2,66 млрд. долара, като пазарният дял на Kioxia като цяло се увеличи от 15,1% на 16,1%.
В случая на Micron Technology високото търсене на корпоративни SSD дискове не позволи да се компенсира спадът в потребителското направление, като приходите на тази компания намаляха последователно с 9,3 % до 2,28 млрд. долара. В същото време по отношение на пазарния дял Micron изостава от Kioxia не толкова значително: 13,8% срещу 16,1%. През тази година Micron възнамерява да намали капиталовите разходи в сегмента NAND и да се съсредоточи върху SSD дискове с размер над 60 TB за корпоративни клиенти.
Western Digital, със своята марка SanDisk успя да запази приходите на приблизително същото ниво като през третото тримесечие на миналата година, тъй като твърдотелната памет за потребителски SSD дискове се продава по-добре от очакваното през четвъртото тримесечие.
Дори в условията на падащи цени приходите са намалели само с 0,4% до 1,9 млрд. долара. SanDisk може да засили позициите си на пазара на SSD за компютри през тази година, като Western Digital държи 11,4% от пазара на NAND. Другите доставчици на SSD извън първите пет заемат не повече от 4,4% от световния пазар по отношение на приходите.
 Всичко важно от света на технологиите, директно в пощата ти.
С абонирането приемате нашите Условия и Политика за поверителност. Може да се отпишете с един клик по всяко време.
Коментирайте статията в нашите Форуми. За да научите първи най-важното, харесайте страницата ни във Facebook, и ни последвайте в Google Новини, TikTok, Telegram и Viber или изтеглете приложението на Kaldata.com за Android, iPhone, Huawei, Google Chrome, Microsoft Edge и Opera!
