



Новият доклад на GlobalData разглежда ключови тенденции и теми, които оформят автомобилната индустрия. Ето обобщение на десет ключови тенденции, които ще окажат влияние върху сектора през 2023 г., а и след това.
Глобалното търсене на електрически автомобили с батерии ще достигне 11 милиона броя през 2023 г.
Всеки осми или 12,5% от продажбите на леки автомобили в световен мащаб през 2023 г. ще бъде BEV, докато общият пазар от лек хибрид до чисто електрически ще надхвърли 30% от търсенето или общо над 26 милиона продажби. Бавният растеж на BEV в Европа, който се очаква да бъде едва 20% на годишна база през 2022 г., ще се ускори до 50% през 2023 г., когато кризата с чиповете намалее, въпреки че това ще продължи да оказва влияние върху наличността на автомобили до 2023 г., а вероятно и след това.
Обратно, растежът на електрическите превозни средства с батерии в Китай ще се забави през 2023 г. след стремителното нарастване през 2022 г. с повече от 100 % на годишна база. Забавянето на икономиката и неизбежното увеличение на цените на дребно ще отслаби търсенето на китайски BEV и plug-in хибриди (PHEV), въпреки че все още ще бъдат добавени големи обеми.
Продажбите на BEV в Северна Америка ще преминат границата от 1 млн. единици през 2023 г. с 1,3 млн. доставени чисто електрически леки и лекотоварни автомобили. Делът на BEV ще надхвърли 7% от продажбите на леки автомобили в Северна Америка, а електрифицираните превозни средства ще заемат прогнозен дял от 22% от пазара.
Цените на електрическите превозни средства ще останат високи
Моментът, в който масовите BEV могат да достигнат ценово равенство с ДВГ или хибридните ДВГ от гледна точка на производството, се измества от средата на десетилетието, вероятно до края на десетилетието, в резултат на трайно високите цени на суровините за батерии, по-специално на лития. Много от правителствените схеми за подпомагане на зареждащи се от електрическата мрежа превозни средства са насочени към това тези превозни средства да бъдат конкурентоспособни по отношение на разходите в рамките на няколко години, а някои от тях вече се ограничават.
Освен това ще започнат да се въвеждат данъци върху BEV, често за първи път, за да се компенсират загубите от спадащите продажби на ДВГ. В Европа цените на електроенергията, а оттам и разходите за зареждане на BEV, се повишиха значително. Всичко това, както и икономическата рецесия на множество пазари, може да намали търсенето на BEV.
Китай ще ускори усилията си за намиране на нови чуждестранни пазари за своите електромобили
Приема се, че някои китайски производители на BEV са изпреварили с няколко години останалите пазарни марки, по-специално способността им да предлагат на сравнително ниски цени. Неотдавна това се съпровождаше с компромиси по отношение на дизайна, мощността или безопасността. Днес има множество автомобили с китайски марки, които са привлекателни за европейските, азиатските и американските купувачи.
Те могат да се конкурират по отношение на дизайна, performance-a, издръжливостта и безопасността, като същевременно предлагат конкурентни цени. Могат дори да се предлагат с водещи в класа си усъвършенствани технологии и функции като смяна на батерията. Досега китайските марки са завладели само 4% от европейския пазар на BEV, но очакваме тази цифра да нарасне през следващите няколко години.
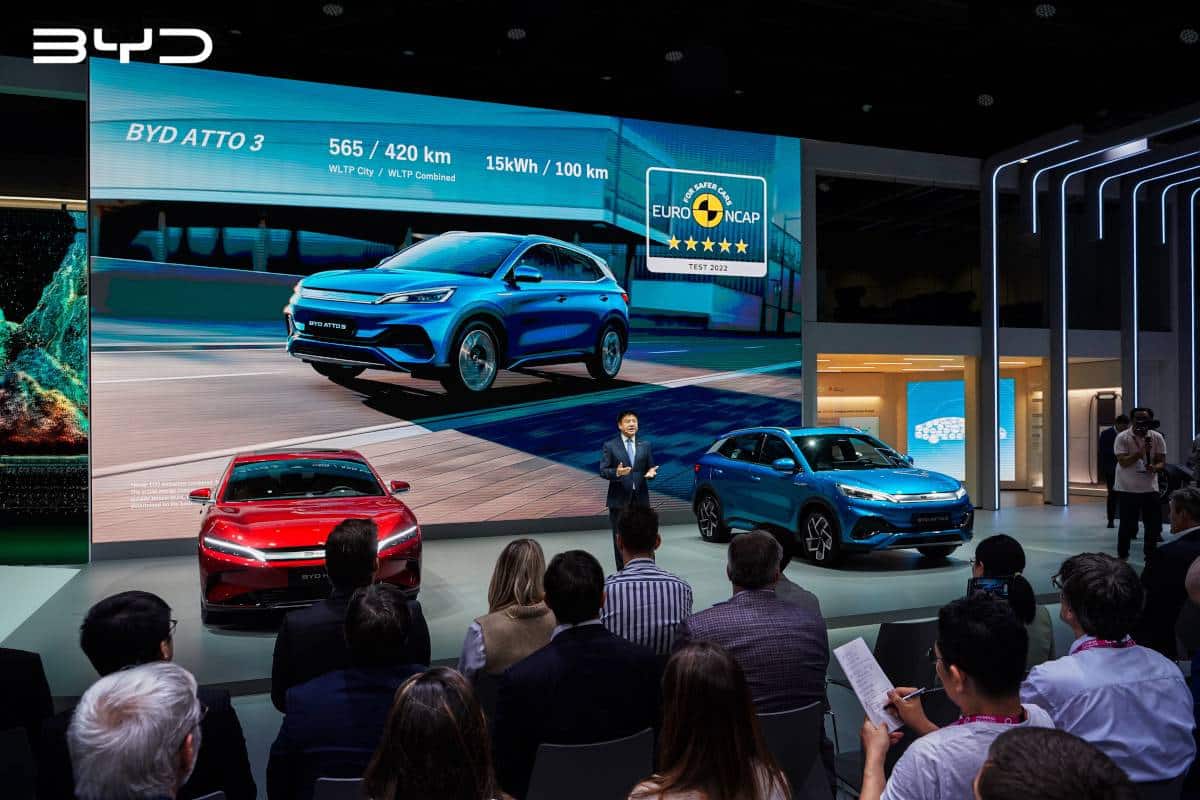
Tesla и BYD ще продължат да определят темпото на пазара на електрички през 2023 г.
Преди няколко години Tesla се превърна в най-желаната марка за електрически автомобили с батерии, а продажбите от над 1,4 млн. единици през 2022 г., което е с почти половин млн. повече от най-близкия ѝ съперник, илюстрират това. Този съперник е BYD, който благодарение на комбинацията от усъвършенствани технологии, широко портфолио от модели BEV и конкурентни цени изпревари всички съперници на пазара на BEV и скоро ще отправи предизвикателство към Tesla. Смятаме, че надпреварата между тях през 2023 г. ще бъде оспорвана.
Нарушенията във веригата за доставки намаляват, но началото на годината е разочароващо
Бавното излизане от пандемията Covid доведе до изненадващо силна криза в предлагането в няколко сектора. Това може би винаги е било вероятно, с предимството на ретроспекцията, но обхватът и дълбочината на смущенията във веригата за доставки винаги са били трудни за предвиждане.
За автомобилния сектор основният проблем в продължение на почти две години беше хроничният недостиг на полупроводници. Всъщност дори след като в началото на 2021 г. се проявиха първите няколко месеца на остър недостиг, производителите на оригинално оборудване по целия свят предположиха и успокоиха инвеститорите, че до няколко месеца ще се появят подобрения в доставките на полупроводници – нещо, което все още не се е случило окончателно.
Най-голямото въздействие от недостига на полупроводници беше изпитано през 2021 г., като загубата на над 10 милиона единици от производството на леки автомобили доведе до силно ограничени продажби и неудовлетворено търсене. Общият обем на загубеното производство през 2022 г. вероятно ще достигне 7 млн. единици, като до 1,7 млн. единици от тях ще бъдат причинени от последиците от войната в Украйна. За 2023 г. има много индикации, че загубеното производство ще намалее много повече, особено през втората половина на годината.
Това обаче ще бъде отчасти резултат от намаляването на търсенето в контекста на настъпването на широкообхватна рецесия, предизвикана от високата инфлация, повишаването на лихвените проценти и последвалия удар върху потребителските разходи. Годината вероятно ще започне разочароващо от гледна точка на продажбите и производството, особено в най-засегнатите региони на Европа и Северна Америка.
През 2023 г. Китай ще доставя две трети от акумулаторните батерии за световното производство на плъгин хибриди
Понастоящем в Китай има 85 действащи завода за производство на акумулаторни клетки, които снабдяват световния сектор на електрифицираните леки автомобили, а други 76 са в процес на изграждане или планиране според проучване на GlobalData.
За разлика от тях в Европа има съответно 15 и 41, а в Северна Америка – 10 и 25. Настоящата ситуация, при която Китай осигурява над 60 % от световните нужди от акумулаторни батерии, представлява неговият пиков дял, тъй като Европа и Северна Америка бързат да създадат цялостни местни вериги за доставки. Това ще отнеме години.
Ще се появят цилиндрични батерии с по-голям размер
През 2020 г. Tesla представи новата си цилиндрична литиево-йонна батерия с формат 4680, но поради производствени проблеми батериите едва наскоро бяха пуснати на пазара в големи количества. Не се очакваше цилиндричните клетки да се доближат до този размер поради невъзможност за охлаждане на вътрешността. Конструкцията без разделители обаче позволява много по-добро охлаждане, което намалява вредното натрупване на топлина и удължава полезния живот.
Някои компании (като BMW) могат дори да надхвърлят размера 4680 и проучват клетки 4695 и 46120. Тези клетки са със същия диаметър 46 мм като тези на Tesla, но са дълги 95 мм и 120 мм, което води до увеличаване на капацитета на клетките. Предимство на цилиндричните клетки, което става очевидно, е възможността за увеличаване на количеството силиций в анода, поради по-добрия контрол (в сравнение с други видове) на топлинното разширение, причинено от добавянето на силиций.
По-голямото използване на силиций дава възможност за по-голяма енергийна плътност.
Повече сделки за консолидиране на веригите за доставки и генериране на стратегически ползи
Производителите нa автомобили, разбираемо, са загрижени за наличността на материали за батерии в бъдеще, след като електрическите превозни средства на батерии (BEV) достигнат нови рекордни нива на пазарно присъствие, както сега се очаква през следващите години. Регионалните и националните политически стратегии, които подкрепят развиващата се автомобилна индустрия за производство на акумулатори, вероятно също ще стимулират сътрудничеството, с потенциал за по-голяма вертикална интеграция от минните компании до крайните потребители – производителите на автомобили.
Обемът на технологичното съдържание – както по отношение на хардуера, така и на софтуера – се увеличава експоненциално в най-новите автомобили. Ще се предлагат нови услуги, които досега не са били достъпни за пътниците.
Обединението Sony-Honda е един от примерите за такъв вид неочаквано досега партньорство, което ще доведе до много по-силно участие на компаниите за чисти потребителски и интернет технологии в масовите автомобили.
Експанзия на Китай на развитите пазари
Експанзията на китайските производители на оригинално оборудване на развитите пазари, особено чрез използване на ориентирани към цената BEV автомобили като метод за навлизане, вероятно ще стане по-характерна в близко бъдеще.
Въпреки това започването от нулата на който и да е пазар на превозни средства е изключително трудно и носи висок риск за възвръщаемостта. Един от потенциалните начини за намаляване на тези рискове е партньорството с утвърдени компании, например чрез независими дистрибуторски мрежи или дори с пряката подкрепа на други автопроизводители.
Подобрения от внедряването на 5G
Разгръщането на 5G мрежите ще подпомогне свързаността на автомобилите през следващите години, като през 2023 г. вероятно ще се усетят допълнителни подобрения на производителността. Въпреки че 4G/LTE свързаността поддържа част от все по-нарастващите изисквания на свързаните системи, предположението за 5G покритие е в различна степен вградено в новите автомобили.
В САЩ например редица производители на оригинално оборудване и доставчици на телекомуникационни услуги са подписали споразумения за предлагане на пълна 5G свързаност – в автомобили с моделна година 2024, които ще започнат да се продават през втората половина на 2023 г. – със съпътстващо увеличение на свързаните възможности.
Плановете за предлагане на нови услуги, които разчитат на по-високи и по-стабилни скорости на трансфер на данни, вече се изпълняват. Ще бъдат предлагани по-качествени стрийминг услуги, както и възможност за игри в автомобила, макар че може да минат няколко години, преди да станат по-разпространени.
Въпреки че Tesla е водеща в автомобилната индустрия по отношение на актуализациите от дистанция (over-the-air) на редица автомобилни системи, по-новите модели на други производители на оригинално оборудване вече поддържат значителни актуализации на основните операционни системи и други допълнителни компоненти.
Производителите и техните партньори-доставчици предлагат оферта, според която вашият автомобил всъщност ще стане по-добър с течение на времето, тъй като подобренията в работата се внедряват директно в автомобила. Голямата широчина на честотната лента и малкото закъснение в 5G ще подпомогнат такива подобрения и ще сведат до минимум както времето, необходимо за прехвърляне на големи актуализации, така и риска от „блокиране“ на автомобилите от непълни актуализации, които са се провалили поради недостатъците на системите 4G/LTE (в сравнение с 5G).
 Всичко важно от света на технологиите, директно в пощата ти.
С абонирането приемате нашите Условия и Политика за поверителност. Може да се отпишете с един клик по всяко време.
Коментирайте статията в нашите Форуми. За да научите първи най-важното, харесайте страницата ни във Facebook, и ни последвайте в Google Новини, TikTok, Telegram и Viber или изтеглете приложението на Kaldata.com за Android, iPhone, Huawei, Google Chrome, Microsoft Edge и Opera!
