


Вчерашният оптимизъм на инвеститорите относно способността на Intel да печели от бума на изкуствения интелект бързо се изпари след публикуването на официалната финансова статистика. Ръководството на компанията беше принудено да признае, че не успява да се справи с търсенето в сървърния сегмент, има проблеми с качеството на новите технологични процеси и клиентите няма да решат да използват технологията Intel 14A до края на 2026 г.
Както добавя Reuters, прогнозите на Intel за текущото тримесечие не отговориха на пазарните очаквания, което също допринесе за спада в цената на акциите на процесорния гигант. Главният изпълнителен директор Лип-Бу Тан беше принуден да признае: „В краткосрочен план, за съжаление, не можем напълно да задоволим пазарното търсене.“ Той заяви, че управленският екип работи неуморно за подобряване на производителността на фабриките на Intel и макар годната продукция да е в съответствие с вътрешните цели, той все още е под нивото, което би искал да постигне. „Ускоряването на получаването на годен изходен продукт ще бъде важен двигател през 2026 г., тъй като се стремим да подкрепяме по-добре нашите клиенти“ —- добави Тан. Той лично е недоволен от нивата на годната изходна продукция и обемите на производство като цяло и това е нещо, върху което компанията трябва да работи, според главния изпълнителен директор.
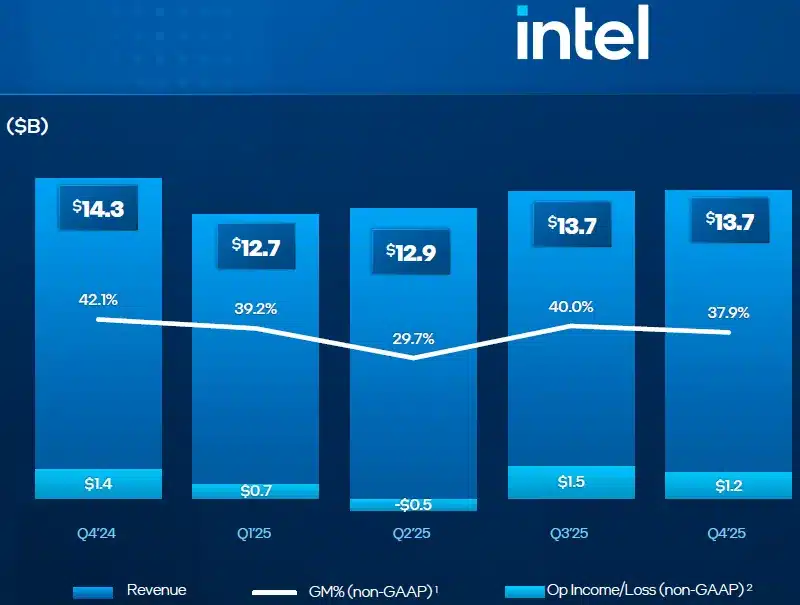
Intel очаква приходите през текущото тримесечие да бъдат между 11,7 и 12,7 милиарда долара, което е с 500 милиона долара под същото тримесечие на миналата година и под прогнозата на анализаторите от 12,5 милиарда долара. Финансовият директор на Intel Дейвид Зинснер обясни, че допълнителните сървърни процесори, които са в недостиг, няма да бъдат налични до края на текущото тримесечие. През четвъртото тримесечие запасите от готова продукция бяха почти напълно изчерпани. Разликата между търсенето и предлагането ще трябва да бъде наваксана в рамките на няколко месеца, като доставките се увеличават всяко тримесечие тази година. Главният изпълнителен директор на Intel Лип-Бу Тан добави, че ще е нужно много време, вероятно няколко години, за да се подобри цялостната позиция на Intel. Той смята, че едно от настоящите предизвикателства пред Intel е дисциплината на изпълнение, която трябва да се подобри.
Intel реши да запази капиталовите разходи тази година на същото ниво като миналата година, въпреки че преди това планираше да ги намали. Положителното въздействие от инсталирането на ново оборудване и внедряването на нови технологични процеси обаче няма да се усети до 2027 г., според Зинснер. Друг проблем е тясната взаимовръзка между производствените възможности на Intel в пазарните клиентски и сървърни сегменти. Рязкото увеличение на производството на чипове за центрове за данни би навредило на сегмента на персоналните компютри. Финансовият директор обясни, че приходите ще намалеят по-рязко в сегмента на персоналните компютри, отколкото в сегмента на сървърите през това тримесечие.
Освен това, ръководството на Intel е обезпокоено от покачващите се цени на паметта, което би могло да намали търсенето на лаптопи и компютри. Зинснер обясни, че умерените перспективи относно приходите за текущото тримесечие се дължат на неспособността на Intel бързо да отговори на търсенето на своите продукти. Маржът на печалба на компанията ще спадне с 4,7 процентни пункта на годишна база до 34,5%, до голяма степен поради високите разходи за мащабиране на производството и усвояване на нови технологични процеси. Тези цифри са категорично неприемливи за ръководството на компанията.
Intel завърши последното си тримесечие с 4,1% спад в общите приходи до 13,7 милиарда долара, в сравнение с очакванията на анализаторите за малко по-ниските 13,4 милиарда долара. Нетните загуби за тримесечието достигнаха 600 милиона долара — значително по-високи от 100-те милиона долара, наблюдавани година по-рано. Както отбелязва Зинснер, последното тримесечие беше петото поредно, в което Intel надмина прогнозата си за приходи. Маржът на печалба за периода достигна 37,9%, надхвърляйки собствените прогнози на компанията. Тази цифра беше негативно повлияна от увеличения дял на чиповете за потребителските процесори, поръчани от конкурента TSMC.
Клиентите на технологията Intel 14A ще бъдат определени до края на тази година, но Зинснер заяви, че е малко вероятно компанията да разкрие имената им. След като договорите с клиентите бъдат подписани, Intel ще започне активно да инвестира средства в увеличаване на производството на чипове, използващи технологията 14A, според финансовия директор.
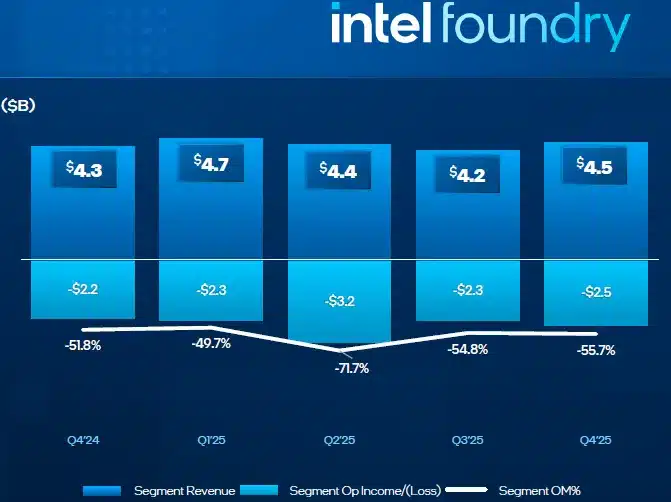
През последното тримесечие Intel генерира приходи от договори в размер на 4,5 милиарда долара, което е с 200 милиона долара повече спрямо година по-рано, но оперативните загуби на компанията в този сегмент са се увеличили от 2,2 милиарда долара на 2,5 милиарда долара. Според представители на Intel, броят на клиентите, поръчващи от компанията не само обработка на силициеви пластини, но и тестване и опаковане на чипове, нараства. Очаква се броят на поръчките в последната област да се увеличи през втората половина на годината.
Компанията подчертава, че последователният ръст от 6,4% в приходите от договори се дължи на нарастващия дял на силициевите пластини, обработени с помощта на EUV литография. Този дял се е увеличил от по-малко от 1% през 2023 г. до над 10% през 2025 г. Приходите на Intel Foundry от външни клиенти са се увеличили до 222 милиона долара през четвъртото тримесечие, но това се дължи до голяма степен на преструктурирането, свързано с отделянето на Altera. Очаква се приходите от договори на Intel да нараснат последователно с двуцифрени проценти през текущото тримесечие.
Приходите за цялата година от 53 милиарда долара са практически непроменени спрямо предходната година, което е спад с близо 25 милиарда долара от рекордно високите нива, регистрирани през 2021 г. Маржът на печалба за годината се е увеличил леко до 36,7%. Свободният оперативен паричен поток за годината е бил 9,7 милиарда долара, а капиталовите разходи са възлизали на 17,7 милиарда долара. Като се вземат предвид инвестициите, направени в капитала на корпорацията миналата година от правителството на САЩ, Nvidia и SoftBank, гигантът в производството на процесори успя да приключи годината с 37,4 милиарда долара свободни парични средства и високоликвидни еквиваленти.
Приходите от продуктовия сегмент на Intel нараснаха с 2% през последното тримесечие до 12,9 милиарда долара. Компанията е принудена да жонглира между обслужването на своите клиентски и сървърните сегменти. Първият остава по-големият сегмент по отношение на приходите, но вторият расте по-бързо.
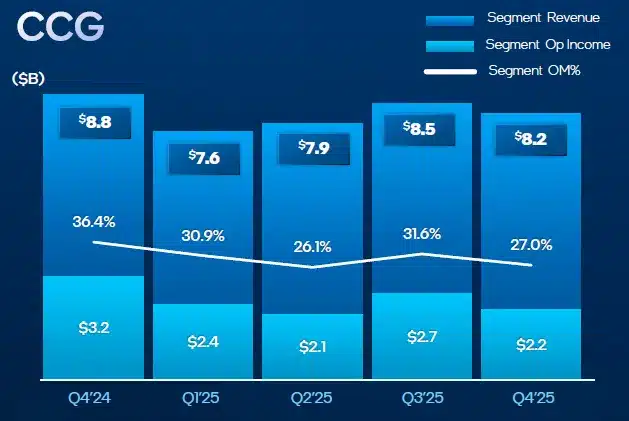
По-конкретно, приходите на Intel от клиенти са намалели с 4% на годишна база до 8,2 милиарда долара. Това се случва дори след отчитане на 16% увеличение на доставките на компютърни процесори с изкуствен интелект. Приходите от сървъри са се увеличили с 15% последователно до 4,7 милиарда долара, но растежът щеше да бъде по-висок, ако не бяха производствените ограничения на компанията. Въпреки това, този последователен ръст на приходите в бизнеса с центрове за данни е най-големият от десет години насам и надхвърля собствените очаквания на компанията.
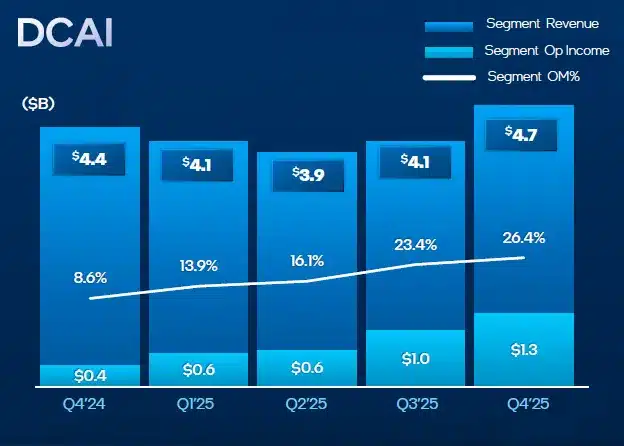
В сегмента на ASIC чиповете, който се управлява от Altera, придобила известна независимост, приходите на Intel са нараснали с над 50% за цялата 2025 година и са се увеличили с 26% последователно през четвъртото тримесечие. През последното тримесечие те достигнаха годишно коригирано ниво от над 1 милиард долара.
 Всичко важно от света на технологиите, директно в пощата ти.
С абонирането приемате нашите Условия и Политика за поверителност. Може да се отпишете с един клик по всяко време.
Коментирайте статията в нашите Форуми. За да научите първи най-важното, харесайте страницата ни във Facebook, и ни последвайте в Google Новини, TikTok, Telegram и Viber или изтеглете приложението на Kaldata.com за Android, iPhone, Huawei, Google Chrome, Microsoft Edge и Opera!
