



През последните 30 години светът на потребителската електроника и електрическите превозни средства се върти около един и същ принцип на конструкцията на батерията – течен електролит, графитен анод, литиево-йонна химия. Принципът е почти еднакъв за смартфоните, лаптопите, електромобилите и домашните зарядни станции. За това време специфичният капацитет се е утроил, а цената е спаднала десетократно. Формулата работи, но вече не отговаря на нуждите на пазара. Освен това през последните години този аспект от чисто бизнес и технологичен се превърна в геополитически и икономически лост. Китай е един от трите най-големи производители на литий след Австралия и Чили и контролира над 70% от пазара на готови литиеви батерии, а това не се харесва на всички.
2026 година може да се окаже повратна точка. Литиево-йонната батерия се смята за „универсална“ (в кавички, защото всъщност има повече от десет различни варианти на технологията, като например популярните напоследък литиево-желязо-фосфатни батерии, LFP, известни още като LiFePO4), но индустрията се насочва към по-дълбока специализация: натриево-йонни клетки за бюджетния сегмент, силициеви аноди за флагманите, твърдотелни решения за премиум електромобилите и литиево-серни батерии за авиацията и безпилотните летателни апарати. Нека да разгледаме какво е достъпно на пазара и какво все още не е достигнало етапа на масово производство.
Силициеви аноди
Сред всички нови технологии силициевите аноди са най-близо до масовия потребител. Принципът е прост: класическият графитен анод има теоретична граница на капацитета от 372 mAh/g, докато силицият обещава 4200 mAh/g, което е над десет пъти повече. Разбира се, анодът не е единствената част на батерията, така че на практика може да се постигне 20-40% по-добър капацитет при същия форм-фактор на батерията.
Основният проблем при силиция е физиката на процеса. По време на зареждане кристалната решетка на силиция се разширява с 300-400%, което води до напукване на анода и бърза деградация. Компаниите Sila Nanotechnologies и Group14 Technologies са решили този проблем, като са използвали нанокомпозитна архитектура: малки силициеви частици са поставени в микропореста въглеродна рамка, като се разширяват в порите, без да променят външния обем.
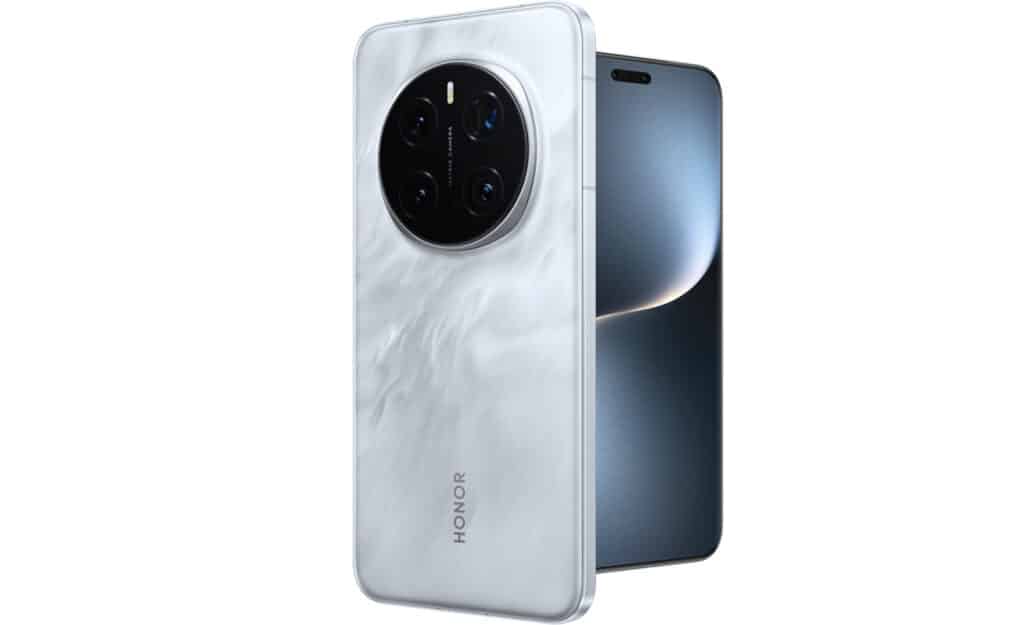
Резултатът вече е по рафтовете на магазините. През миналата година китайските марки Honor, Xiaomi, Vivo и Oppo пуснаха на пазара флагмански телефони със силициево-въглеродни батерии. Например, Honor Magic 7 Pro получи 5850 mAh силициево-въглеродна литиево-йонна батерия (Si-C Li-Ion) с тънък корпус, а допълнителен бонус беше по-добрата работа при ниски температури.
В автомобилната индустрия Mercedes-Benz планира да използва материала Titan Silicon на Sila в електрическата G-класа (EQG), което ще позволи на легендарния SUV да има „дълъг пробег“ без да има нужда от прекалено голяма и тежка батерия. Porsche инвестира в Group14 за създаване на бъдещите си спортни автомобили, при които теглото и енергийната мощност са от решаващо значение. Друг голям играч, General Motors е по-предпазлив в обещанията си, но се надява да вгради силициеви аноди в своите електромобили до края на десетилетието.
За обикновения потребител изводът е прост: увеличаването на автономността с десетки проценти от появата на силициевите аноди е вече реалност, а не обещание за пет години напред при смартфоните и въпрос на близко бъдеще в автомобилната индустрия.
Натриево-йонни батерии
Докато премиум сегментът преследва максимална енергийна плътност, масовият пазар се нуждае от по-ниски цени, както винаги. Натриево-йонните батерии (SIB, от Sodium Ion Battery) се превърнаха в отговор на нестабилността на цените на лития и зависимостта от ограничени находища.
Икономическата обосновка е очевидна. Литиевият карбонат е около сто пъти по-скъп от натриевия. Натрият се извлича от обикновена сода или морска сол, а запасите му са практически неограничени. Допълнителни икономии се постигат чрез други материали: В SIB се използва алуминиево фолио върху анода вместо по-скъпото медно фолио, което се изисква в литиево-йонните клетки.
Натриево-йонните батерии все още отстъпват по отношение на енергийната плътност: 120-175 Wh/kg в сравнение със 170-210 Wh/kg за съвременните LFP и над 250 Wh/kg за NMC. Въпреки това SIB запазват повече от 90% от капацитета си при -40°C, което ги прави идеални за експлоатация при студен климат, където другите батерии губят значителна ефективност при разряд. Друго предимство е безопасността при транспортиране, тъй като SIB могат да се разреждат до нула, докато литиево-йонните батерии трябва да се транспортират частично заредени.
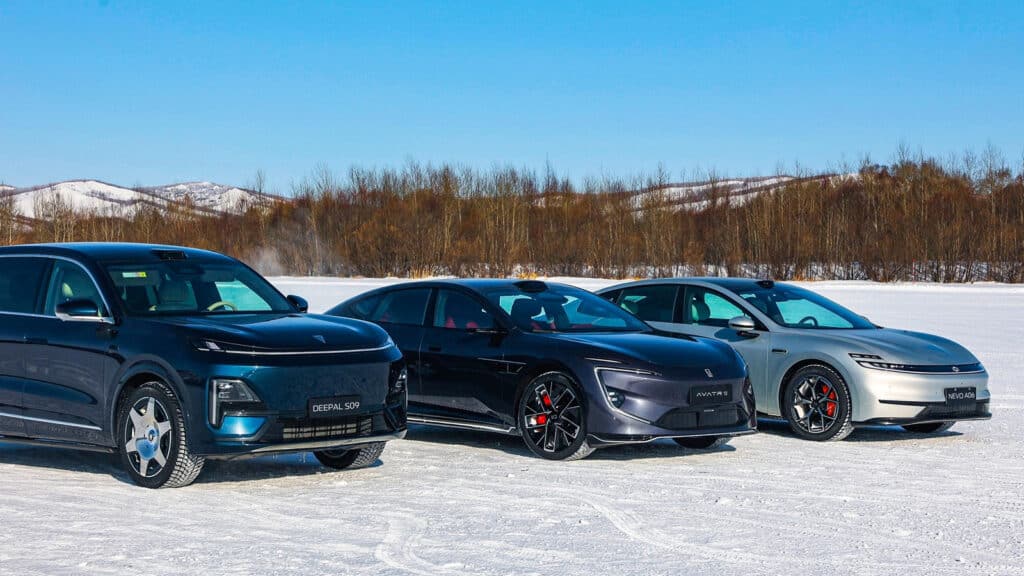
Степента, до която това работи на практика беше демонстрирана чрез тестване на електромобила Nevo A06 с натриево-йонна батерия на CATL във Вътрешна Монголия (автономен район в Северен Китай). Превозното средство е зареждано редовно при -30°C и продължава да работи при -50°C, като запазва повече от 90% от капацитета си дори при -40°C. За сравнение, повечето електромобили с литиево-йонни батерии губят 30-50% от пробега си при такива температури. Това е първият сериен електромобил с натриево-йонна батерия, който се подлага на такива екстремни зимни тестове и резултатите са положителни: SIB наистина решават проблема със „зимното безпокойство“ на собствениците на електромобили.
CATL също така популяризира концепцията за хибридни акумулаторни батерии, в които натриево-йонните клетки се комбинират с литиево-йонни клетки: натрият осигурява студена работа и намалява разходите, а литият компенсира енергийната плътност. Китайският производител JAC Group вече е започнал да доставя евтини електромобили под марката Yiwei със SIB от HiNa Battery. Ключовата дума тук е „евтини“, тъй като разпространението на натриево-йонните батерии може да спомогне за намаляване на цената на електромобилите на първо място.
Въпреки това най-обещаващата област за използване на натриево-йонни батерии остават стационарните системи за съхранение на енергия (ESS), при които теглото и обемът не са от решаващо значение, но цената и експлоатационният живот (до 10 000 цикъла) са. За потребителите, които търсят достъпна домашна система за съхранение, натриево-йонните решения вече се превръщат в реална алтернатива на LFP. С течение на времето те ще станат по-евтини, но в момента са отговор на проблема с поставянето на батерии в неотопляема стая през зимата.
Твърдотелни батерии
Твърдотелните батерии (ASSB, All-Solid-State Battery) отдавна се смятат за „Свещения Граал“ на електрохимията: теоретична енергийна плътност от над 400-500 Wh/kg, замяна на запалимите течни електролити с твърда керамика и свръхбързо зареждане. 2026 година показва, че технологията е все по-близо, но все още няма масово производство. Samsung SDI планира масово производство през 2027 година, както и BYD. Toyota обещава до 2028 година пробег от 1000-1200 километра и зареждане за 10 минути…
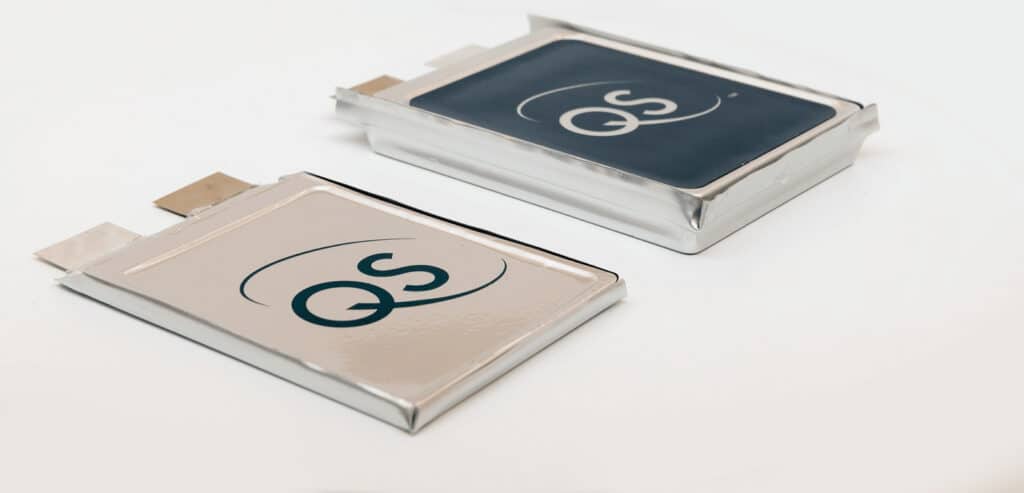
Като цяло индустрията се разделя на три отрасъла. Сулфидните електролити (Samsung SDI, Solid Power от BMW и Ford) имат по-висока проводимост от течните електролити, но при контакт с влага отделят токсичен сероводород. Поради това производството изисква „сухи помещения“ с точка на оросяване под -50°C, което значително увеличава капиталовите разходи. Оксидните електролити (на QuantumScape) са химически по-стабилни, но са крехки и трудни за мащабиране. Полимерните системи (на Blue Solutions за електрически автобуси) са лесни за производство, но работят само при нагряване до +60-80°C. QuantumScape избра хибриден подход: гъвкав керамичен сепаратор е стабилен от страната на литиевия анод, а от страната на катода се използва гел-електролит. Техните клетки QSE-5 имат дизайн „без анод“, при който анодът се образува по време на първото зареждане.
Пробивът през тази година е в областта на фундаменталната наука.
Изследователи от университета Браун (Провидънс, Роуд Айлънд) са публикували в списание Joule метод за справяне с литиевите дендрити (микроскопичните метални нишки, които израстват през твърд електролит по време на бързо зареждане). Температурен градиент от само 20°C в керамичния електролит LLZTO създава механични напрежения, които блокират растежа на дендритите и утрояват критичната плътност на тока. Това проправя пътя за безопасно свръхбързо зареждане чрез интелигентни системи за управление на температурата, но всичко това все още е само теория.
Едно предупреждение: в тази област маркетингът често изпреварва инженеринга. Например, на CES 2026 финландският стартъп Donut Lab обяви готова за производство твърдотелна батерия с невероятни характеристики (400 Wh/kg, 5 минути зареждане, 100 000 цикъла). Експертната общност е скептична поради липсата на проверени данни. Въпреки това Donut Lab обещава да произвежда мотоциклети под марката Verge със своите батерии в Естония през първото тримесечие на тази година, така че няма да ни се наложи да чакаме дълго. В енергийния сектор няма магии, но на някои хора им се иска да вярват в чудеса.
Литиево-серни и ниобиеви батерии
Продължаваме темата за чудесата и се връщаме към лития: литиево-серните (Li-S) батерии имат теоретична плътност 2600 Wh/kg, което е няколко пъти повече от литиево-йонните батерии. Практическата цел обаче е все още по-малко впечатляваща – 400-600 Wh/kg. Компанията Lyten използва 3D структурата на графена като молекулярен „капан“ за сярата, решавайки основния проблем на технологията – полисулфидния совалков ефект. През октомври 2024 година Lyten обяви изграждането на гигафабрика в Невада, която се очаква да започне да функционира през 2027 година. Според тях основният им пазар е авиацията, безпилотните летателни апарати и отбранителният сектор, където теглото, а не обемът е от решаващо значение. Друг автомобилен гигант, Stellantis работи в същата посока заедно със Zeta Energy, но те очакват да започнат масово производство до 2030 година.
Ниобиевите аноди (XNO) от компании като Echion Technologies и Nyobolt работят по различен начин: смесените ниобиеви оксиди позволяват зареждане от 10 до 80% за по-малко от 10 минути, като същевременно осигуряват над 10 000 цикъла. Nyobolt засега се ограничава с концептуална кола. Технологията на Echion е насочена към тежката индустриална техника, кариерните самосвали и пристанищните кранове, т.е. засега е далеч от потребителския пазар, но формира важни ниши.
Какво следва
Новите технологии няма да заменят литиево-йонните акумулатори за един ден. При това този пазар е фрагментиран. До 2030 година бюджетен електромобил може да се движи с натриево-йонна батерия, седан за дълги разстояния – с батерия със силициев анод с течен електролит, а премиум електромобил ще получи твърдотелна батерия.
Географията на иновациите също е показателна. Китай е лидер в мащабирането и поевтиняването (SIB, силициево-въглеродни аноди и продължаване на развитието на LFP). САЩ и Европа се фокусират върху пробивни технологии в областта на материалознанието (ASSB, Li-S) именно като начин да намалят зависимостта си от китайската верига за доставки. Заводите на Sila, Lyten, ProLogium са стратегически инвестиции в технологичната независимост.
Практическо ръководство за тези, които планират покупки: силициевите аноди вече се предлагат в смартфоните и са на път да се появят в електромобили. Достъпните натриево-йонни батерии за домашните системи за ESS се продават и в България, като те стават все по-евтини. Въпреки това „батерията-мечта“ – твърдотелна, незапалима, със свръхбързо зареждане оптимистично ще се появи в автосалоните не по-рано от 2028-2030 година и първоначално само в премиум сегмента. И то ако всичко върви по план.
 Всичко важно от света на технологиите, директно в пощата ти.
С абонирането приемате нашите Условия и Политика за поверителност. Може да се отпишете с един клик по всяко време.
Коментирайте статията в нашите Форуми. За да научите първи най-важното, харесайте страницата ни във Facebook, и ни последвайте в Google Новини, TikTok, Telegram и Viber или изтеглете приложението на Kaldata.com за Android, iPhone, Huawei, Google Chrome, Microsoft Edge и Opera!
